Impacto da reforma tributária nos insumos em Mato Grosso
Mudanças no IBS e na CBS alteram a tributação de insumos agrícolas e trazem mecanismo de adiamento de tributos para aliviar o fluxo de caixa.
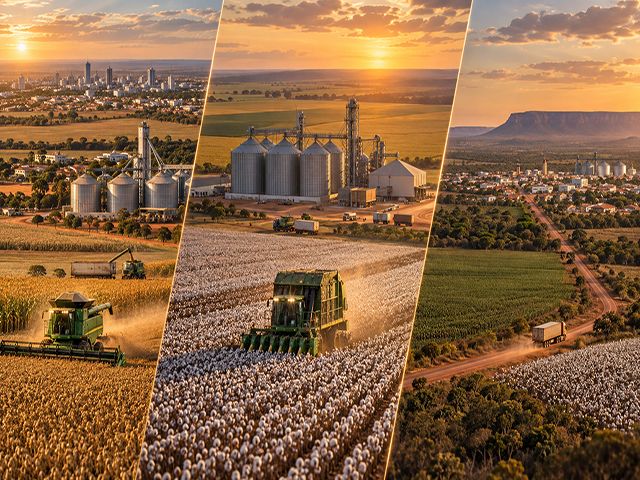
A transição do atual sistema de arrecadação para o modelo baseado no IBS e na CBS promete alterar de forma significativa o planejamento financeiro dos agricultores em Mato Grosso. No modelo atual, o ciclo produtivo exige investimentos pesados meses antes da comercialização da safra, mantendo o capital imobilizado por longos períodos.
Historicamente, a aquisição de pacotes tecnológicos voltados ao cultivo carrega baixa carga tributária na região. Enquanto o âmbito estadual concede isenções e adiamentos no ICMS, o cenário federal sofreu alterações recentes com a taxação reduzida de contribuições sobre itens essenciais implementada no primeiro semestre.
Com a nova regulamentação, os insumos essenciais deixam de ostentar tributação mínima e passam a contar com uma tabela de cobrança reduzida. Para evitar o sufocamento financeiro no momento da aquisição, a legislação incorporou o mecanismo de diferimento, permitindo postergar o acerto fiscal para a etapa de venda.
O texto normativo estabelece um corte de sessenta por cento na carga tributária padrão do IBS e da CBS para uma ampla gama de produtos voltados ao campo. Estão contemplados fertilizantes, corretivos de solo, sementes selecionadas, pesticidas, rações e imunizantes veterinários, além de operações terceirizadas de colheita e pulverização.
Cabe ressaltar que o benefício fiscal restringe-se estritamente aos itens catalogados e devidamente oficializados junto aos órgãos competentes do governo federal. Desse modo, mercadorias sem o devido registro oficial perdem o direito ao abatimento e ficam sujeitas à cobrança integral de encargos.