Imposto do Pecado começa em 2027 e pode encarecer produtos no Brasil
Novo tributo da reforma tributária atingirá produtos e atividades considerados prejudiciais à saúde ou ao meio ambiente. Governo estima arrecadar R$ 41,9 bilhões no primeiro ano de cobrança.
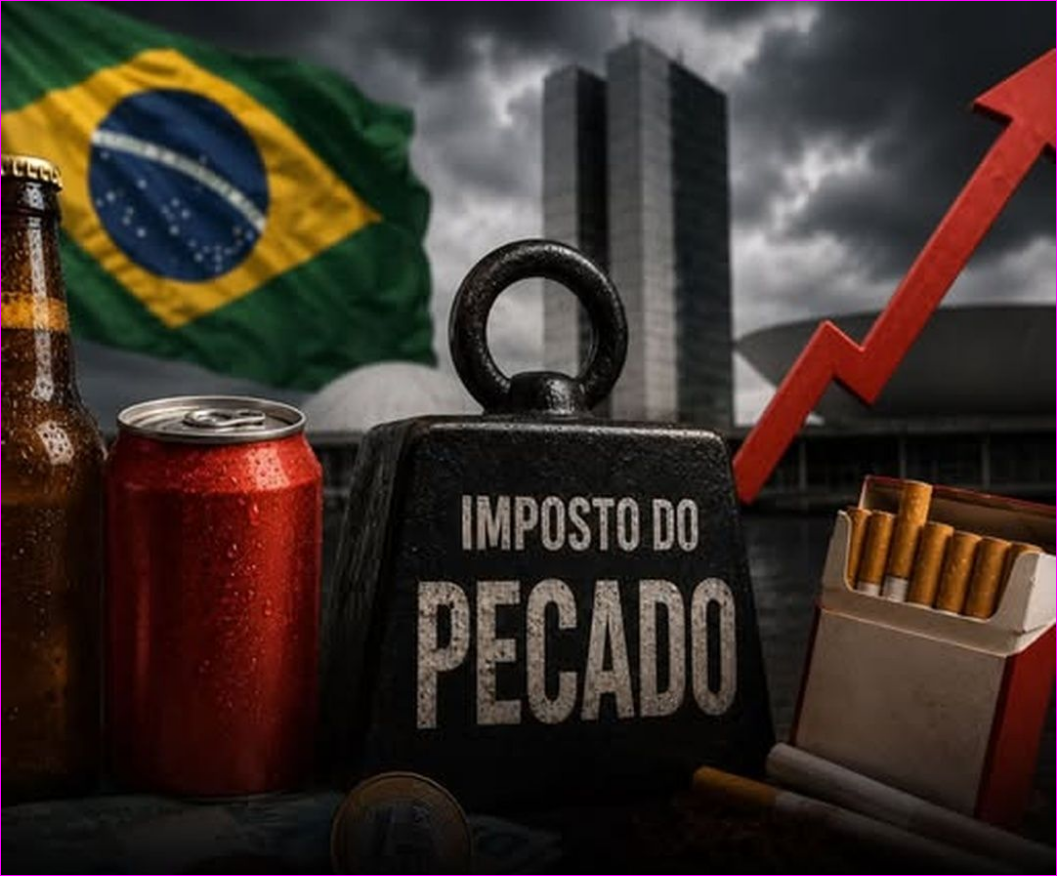
O chamado Imposto do Pecado, nome popular do Imposto Seletivo (IS), começará a ser cobrado em 2027 e poderá provocar mudanças nos preços de diversos produtos e serviços consumidos pelos brasileiros. Criado pela reforma tributária, o novo tributo tem como objetivo desestimular atividades e o consumo de itens que representam riscos à saúde pública ou provocam danos ambientais.
A regulamentação estabelecerá os critérios de cobrança e as alíquotas aplicáveis. Entre os produtos e atividades que deverão ser alcançados estão bebidas alcoólicas, cigarros, refrigerantes, determinados veículos, extração de minerais, loterias, apostas e jogos de fantasy sports.
A proposta também representa uma mudança importante na estrutura de arrecadação federal. O Imposto Seletivo será aplicado paralelamente à Contribuição sobre Bens e Serviços (CBS), outro tributo criado pela reforma tributária, que também começa a entrar em vigor em 2027.
De acordo com a estimativa apresentada na proposta de Orçamento federal, a arrecadação do Imposto Seletivo poderá alcançar R$ 41,9 bilhões em 2027.
A equipe econômica afirma que a implementação deverá considerar a carga tributária existente durante o período de transição, com discussões envolvendo os setores econômicos afetados. Entretanto, a possibilidade de ampliar a tributação sobre determinados produtos e atividades permanece no planejamento do governo.
O ministro da Fazenda, Dario Durigan, afirmou que a proposta de regulamentação será encaminhada ao Congresso Nacional para discussão e definição das regras de funcionamento do novo imposto.
O setor de bebidas alcoólicas está entre os mais diretamente envolvidos na discussão sobre o Imposto Seletivo. A justificativa para a tributação está relacionada aos impactos do consumo excessivo de álcool sobre a saúde pública e os custos do sistema de atendimento médico.
Levantamento da Fundação Oswaldo Cruz (Fiocruz), citado pelo Ministério da Saúde, aponta que o consumo de álcool provocou custos estimados em R$ 18,8 bilhões em 2019. Desse montante, R$ 1,1 bilhão correspondeu a despesas federais diretas com internações e atendimentos ambulatoriais pelo Sistema Único de Saúde (SUS).
Outros R$ 17,7 bilhões foram associados a perdas de produtividade, mortes prematuras, afastamentos profissionais e aposentadorias antecipadas.
Representantes da indústria, por outro lado, argumentam que as bebidas já possuem elevada carga tributária no Brasil. O setor teme que novas cobranças reduzam margens de lucro, aumentem os preços e favoreçam a comercialização irregular.
Os produtos derivados do tabaco estão entre os principais exemplos utilizados na defesa do novo imposto.
Segundo dados do Ministério da Saúde, os impactos econômicos das doenças relacionadas ao tabagismo chegam a R$ 153,5 bilhões por ano quando considerados os custos diretos e indiretos. O valor equivale a aproximadamente 1,6% do Produto Interno Bruto (PIB) brasileiro.
A arrecadação federal proveniente da comercialização de cigarros, por sua vez, é estimada em R$ 8 bilhões anuais. A diferença entre os custos associados ao tabagismo e os recursos arrecadados é um dos argumentos utilizados pelo governo para justificar a tributação.
Refrigerantes, isotônicos e outras bebidas ultraprocessadas também estão entre os produtos previstos para receber a incidência do Imposto Seletivo.
Estudos utilizados pelo governo apontam que doenças associadas ao consumo dessas bebidas representam despesas próximas de R$ 3 bilhões anuais para o SUS.
A proposta considera que a tributação adicional poderá contribuir para reduzir o consumo desses produtos, especialmente aqueles com elevados níveis de açúcar.
A abrangência do Imposto Seletivo vai além dos produtos alimentícios e das bebidas.
Determinados veículos estarão sujeitos à cobrança conforme critérios relacionados ao impacto ambiental e ao nível de poluição. A extração de bens minerais também será alcançada pela nova tributação.
No setor de entretenimento, loterias, apostas e jogos de fantasy sports estão entre as atividades previstas na regulamentação.
A aplicação efetiva dependerá das regras específicas estabelecidas para cada segmento, incluindo as condições de incidência e as respectivas alíquotas.
Um dos principais pontos de atenção é o possível repasse dos custos tributários ao consumidor. Quando a indústria paga mais impostos, parte desse aumento pode ser incorporada ao preço de venda, afetando distribuidores, comerciantes e compradores finais.
O impacto, entretanto, dependerá das alíquotas definidas, das condições de mercado e da forma como o novo tributo será aplicado a cada produto ou atividade.
Outra preocupação envolve o possível crescimento do contrabando e do comércio ilegal, especialmente nos segmentos que já enfrentam concorrência de produtos comercializados sem o recolhimento regular de impostos.
Defensores do Imposto Seletivo argumentam que a medida pode contribuir para reduzir problemas de saúde pública e danos ambientais. Já representantes de setores econômicos alertam para os riscos de aumento de preços, perda de competitividade e impactos sobre o emprego.
Com início previsto para 2027, o novo tributo será uma das principais mudanças da reforma tributária e deverá exigir atenção de empresas e consumidores durante a transição para o novo sistema de impostos no Brasil.