Alerta do TCE-MT orienta prefeituras sobre ISSQN em Mato Grosso
Prazo até dezembro exige esforço fiscal das administrações municipais para evitar perdas na arrecadação.
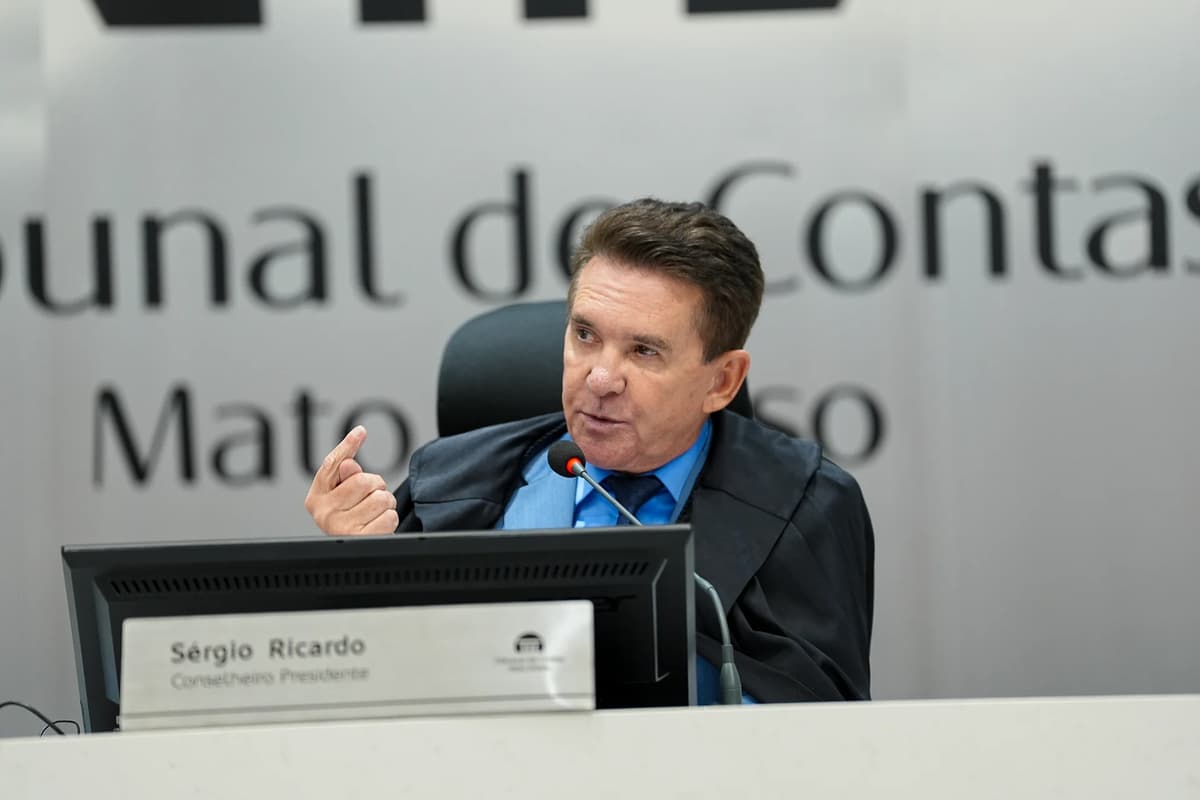
As administrações municipais em Mato Grosso têm prazo até o encerramento de dezembro de 2026 para implementar ações enérgicas voltadas à recuperação de créditos tributários relativos ao Imposto Sobre Serviços de Qualquer Natureza. A diretriz foi emitida pelo Tribunal de Contas do Estado, que aponta a urgência de transformar valores pendentes em arrecadação efetiva antes da virada do ano.
A movimentação fiscal é fundamental porque a arrecadação acumulada ao longo deste exercício integrará o cálculo da receita de referência utilizada na distribuição do Imposto sobre Bens e Serviços. De acordo com o presidente do órgão de controle, conselheiro Sérgio Ricardo, o período exige empenho estratégico para resgatar valores que fariam falta nos cofres públicos locais.
O parecer técnico que embasou a recomendação partiu da Comissão Permanente de Sustentabilidade Fiscal e Desenvolvimento, após demanda apresentada pela administração municipal de Sorriso. O colegiado destacou a necessidade urgente de agir devido ao risco iminente de decadência de créditos e ao término do período de apuração que define a média de referência do novo tributo.
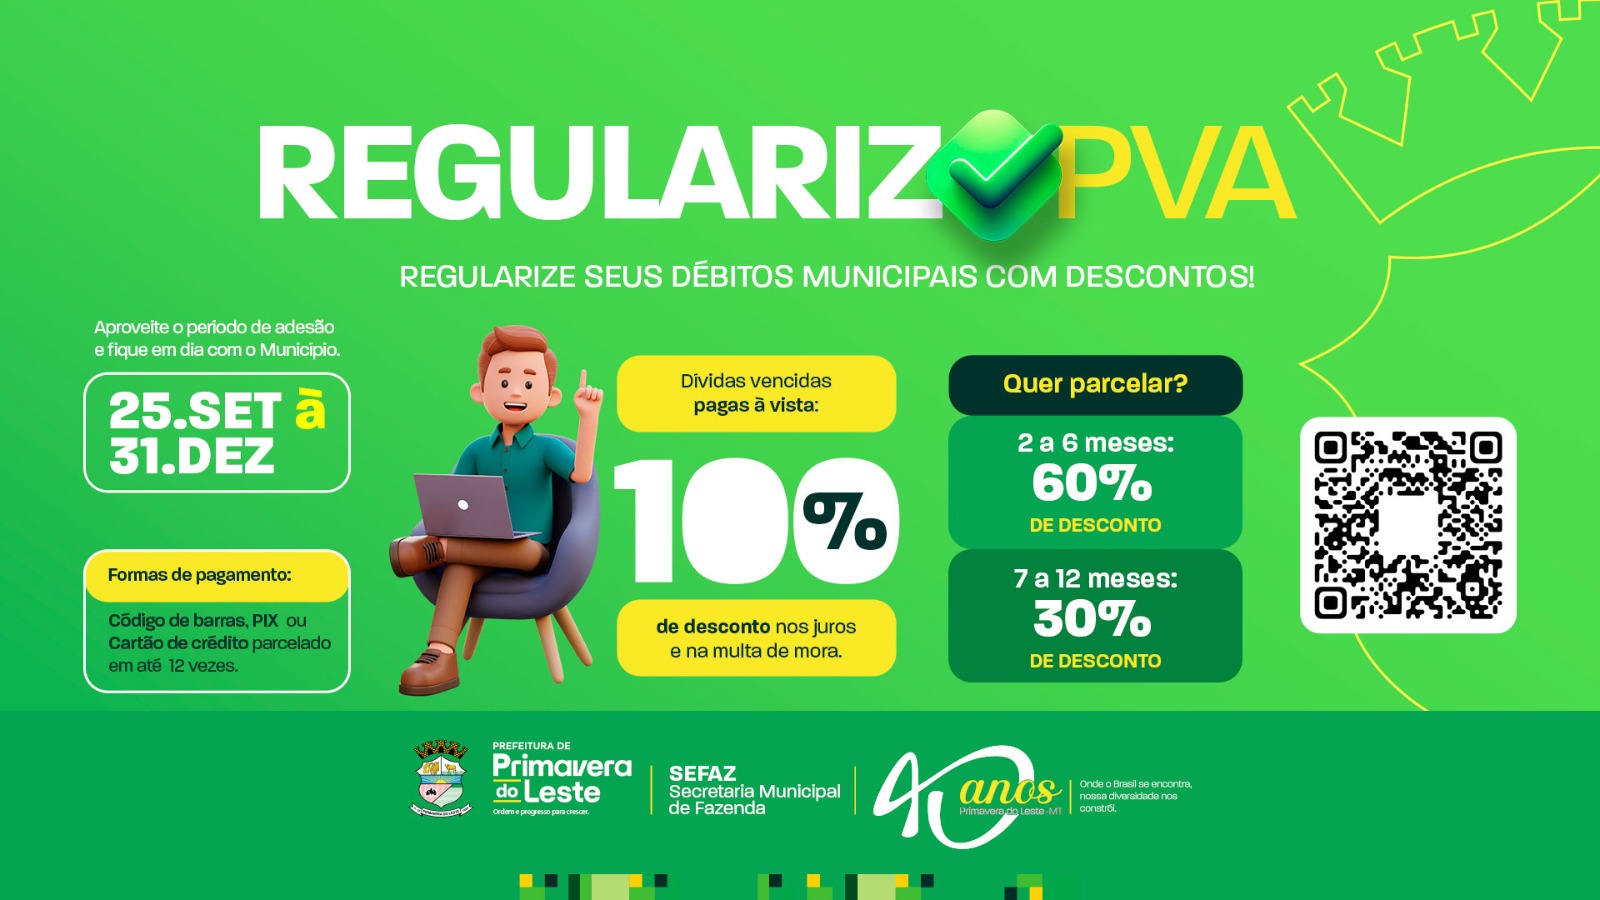
Para alcançar eficiência, a orientação técnica sugere que as equipes municipais considerem não apenas o montante bruto das dívidas, mas também a viabilidade real de recebimento, os custos operacionais da cobrança e a capacidade econômica dos contribuintes inadimplentes. Entre as alternativas propostas estão o incentivo à autorregularização e a concessão de descontos amparados por previsões legais.
A fundamentação normativa do procedimento também se apoia em legislações recentes, como a Lei Complementar 236 de 2026, que fomenta métodos consensuais para a solução de litígios tributários. O Tribunal ressalta que concessões em valores nominais não configuram renúncia fiscal quando resultam no resgate efetivo de montantes que dificilmente entrariam no orçamento municipal por vias judiciais tradicionais.